年収が高いほど得だと思っていませんか。実は、住居費や帰省費、車関連費まで含めて考えると、年収の低い方が手元に多く残ることがあります。今回はこのテーマについて、動画で話した内容に加えてお伝えします。以前の記事にも書いた資産形成の話を交えながら、年収1000万円ならではの落とし穴も詳しく掘り下げてみます。
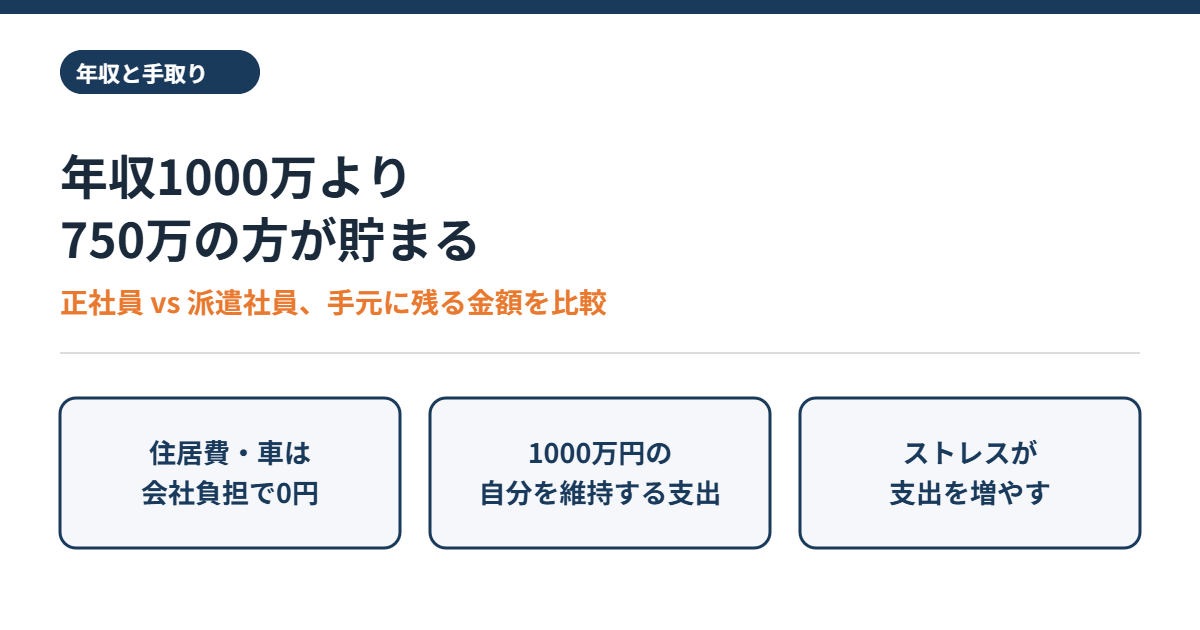
手取りで比較すると、年収750万円の派遣社員の方が多く残る
住居費や帰省費、車関連費をすべて自己負担する正社員がいたとします。年収は1,000万円です。手取りはおよそ730万円です。しかし、住居費や車関連費で年間200万円ほど支出します。そのため、手元に残るのは530万円です。
一方で、住居費も帰省費も車関連費もすべて会社負担の派遣社員がいたとします。年収は750万円です。手取りはおよそ570万円です。諸経費が0円なので、そのまま570万円が手元に残ります。年収は250万円も低いのに、手取り後に残る金額は派遣社員の方が40万円多いという逆転が起こります。しかも、この会社負担分は所得に加算されません。そのため、税金や社会保険料の負担も増えません。

年収1000万円ならではの支出が増える
年収1000万円というのは、なんだか豊かになったという錯覚をしやすい金額です。スーパーで値札を見ずに買い物をしたりします。少額のサブスクを見直す必要性も感じなくなります。この油断が、資産形成において派遣社員に敗北する原因になります。実際、年収1000万円あっても資産3000万円に到達していない正社員さんはたくさんいます。それはなぜなのか、考えてみる価値はあると思います。
年収1000万円あるのに、家賃6万円のボロアパートには住めません。自分の部下より小さな車にも乗れないでしょう。百貨店の安いスーツというわけにもいきません。部下に奢る飲み代もかかります。つまり「1000万円の自分」を維持するための支出が発生するということです。この点からも、派遣社員との資産の差は開くばかりです。
ストレスの多さも、支出を増やす
年収1000万円の正社員のポジションを考えてみます。中間管理職あたりでは、客先の無理な要望に応えたり、上司から厳しいことを言われたりします。そのため、ストレスは非常に大きいはずです。残業時間は多く、睡眠時間を削って、毎日を辛そうに生きている姿が思い浮かびます。
ストレスが多いと、支出は増えます。甘いものやカロリーの高いものを食べたくなります。コンビニに寄るのが習慣化したり、つい行きつけのラーメン屋に行ってしまったりもします。やがて40代になる頃には、体のどこかに支障が出てきます。早い人では30代でそうなることもあります。医療費もかかるようになります。ストレス少なく健康的に生きている派遣社員よりも、必然的に支出が増えてしまうのです。

年収に踊らされて、本質を見誤ってはいけない
労働は何のためにしているのか。私は、老後資金さえできてしまえば、残りの人生の時間をなるべくストレスなく過ごしたいと考えています。嫌なことはやらず、やりたいことをして過ごしたいのです。30代のうちに、短い期間で資産3000万円くらい作り終えてしまいます。そうすれば、あとは必要な分だけ働いて稼げばいいのです。別に1000万円稼いでくる必要はありません。やりたくない仕事はやらなくていい、選べる側に回ることができます。
人生の時間は有限です。必要以上の労働は必要ありません。必要以上のストレスも不要です。そういう状態を作ることが大事だと思っています。そう考えると、派遣の施工管理で750万円くらいの収入を得ながら、さっさと老後資金を作り終えてしまう方がいいというのが私の結論です。
まとめ
年収の高さだけで仕事を比較すると、住居費・帰省費・車関連費の差や、1000万円の自分を維持するための支出、ストレスによる支出増には気付けません。年収の額面ではなく、最終的な手取りと手元に残る金額で考えることが、資産形成では重要です。相談はLINEからどうぞ。年収の数字だけを見て「勝ち組・負け組」を判断するのは早計です。手元にいくら残り、どれだけストレスなく生きられるかまで含めて、自分にとっての最適な働き方を選んでほしいと思います。
最後まで読んでいただき、ありがとうございます。派遣の施工管理という働き方に興味を持った方、今の働き方に少しでも不安がある方は、LINEから気軽に相談してください。私が資産3,000万円を作るまでの経緯は、書籍『派遣の施工管理で3,000万円作った方法』にもまとめています。日々の発信はYouTube・Instagram・Xでもしていますので、よければそちらもチェックしてみてください。
私が資産3,000万円を作るまでの経緯は、書籍にまとめています。気になる方はチェックしてみてください。