施工管理の資産形成は、正社員より派遣のほうが速く進みます。派遣の施工管理で資産3,000万円に到達した私は、そう考えています。
正社員の施工管理は、たくさんの資格を勉強し、派遣の何倍も大きな責任とプレッシャーを背負って働いています。それでも、30代で資産3,000万円に届いている人は多くありません。
私は派遣社員も正社員も経験しました。その目線で、施工管理の資産形成がなぜ正社員で難しくなるのかを考えてみました。
結論:差をつけるのは年収ではなく「毎月の入金力」
施工管理の資産形成のスピードを決めるのは、年収の高さではありません。毎月いくらを投資に回せるか、つまり入金力です。
同じ年収でも、出費が増えやすい働き方と、増えにくい働き方があります。正社員は前者になりやすく、派遣は後者になりやすい。これが私の考えです。
なお、ここで書くのは私一人の経験と考えです。会社や人によって状況は大きく変わります。
派遣の施工管理で資産3,000万円に到達した私
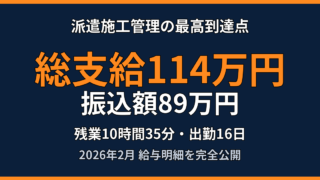
私は派遣の施工管理として、毎月50万円以上の給与をいただいていました。寮費は無料です。
毎月30万円以上を積み立てていくと、3,000万円はあっという間でした。具体的な収支は、手取り45万円の収支を公開した記事にまとめています。
未経験の人が派遣で3,000万円を目指すのは、難しいかもしれません。ただ、施工管理の経験があり、現場担当が務まるなら、現実的な目標だと思います。
実際に私は、資産運用を始めて1年2カ月後に資産1,000万円に到達しました。そこから1年1カ月後には2,000万円に到達しています。
正社員でも貯金は増える。ただ、スピードが違う
誤解のないように書いておきます。正社員で貯金が増えないわけではありません。不満がないくらいには、きちんと増えていきます。
我慢しなくても、欲しいものが買える生活もできます。それでも、資産形成のスピードが派遣に追いつかない人が多いのです。
年収800万円どうしで比べると
たとえば、私のような1級施工管理技士で、30代の年収800万円の派遣社員がいるとします。比べる相手は、年収800万円の正社員です。
- 正社員:貯金は年に200万〜300万円ほど増えるかもしれません。これだけ増えていれば、不満に感じない人も多いはずです。
- 派遣社員:同じ年収でも、貯金を年に400万円以上増やせます。さらに資産運用に回すと、多い年は資産が1,000万円近く増えることもあります。
同じ年収の正社員に、同じことができるかというと、難しいと思います。年収が同じなら、差が出るのは「使うお金」のほうです。
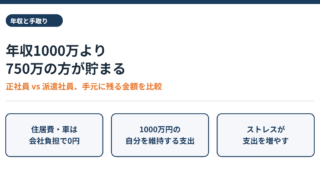
年収1,000万円の正社員と年収750万円の派遣社員を比べた記事もあります。あわせて読んでみてください。
資産増加のスピードを決めるのは「入金力」
資産が増えるスピードを決めるのは、毎月の入金力です。毎月いくらを投資に回せるかが、すべてだと言っても言い過ぎではありません。
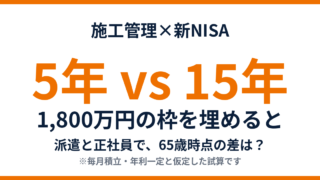
新NISAを使った試算は、施工管理×新NISAの記事で年利別に紹介しています。毎月30万円と10万円では、65歳時点で大きな差になります。
施工管理の資産形成が正社員で難しくなる5つの理由
では、なぜ正社員は毎月の入金力が下がりやすいのでしょうか。私が考える理由は5つです。
1.ボーナス出費
ボーナスで買いたいものが出てきます。ボーナスがあることは正社員のメリットだと言われます。ただ、資産運用に関しては、そうとは言い切れません。
毎月の投資額を決めるとき、ボーナスを12分割して考えるのは面倒です。考えなければいけないことが増えると、それが1つの壁になります。
壁は1つでも少ないほうが、投資をシンプルに続けられます。派遣は、毎月の給料から生活費を引いて、余った分を投資するだけです。考え方が単純なので、続けやすいのです。
2.つきあい出費
正社員は、同僚や部下と飲みに行く機会が多くなります。居酒屋やスナックに行き、タクシーで帰る。これが月に2、3回あるのは普通でしょう。
ゴルフに誘われることもあります。道具も練習もお金がかかります。職場の人間関係を大切にするうえで必要な出費で、悪いことではありません。ただ、積み立てに回せるお金は確実に減ります。
3.世間体出費(多数派バイアス出費)
年相応、立場相応の消費行動をしてしまうことです。「多数派バイアス出費」と言ってもいいかもしれません。
- 部下に笑われない車を買う
- それなりの時計を身につける
- 恥ずかしくない家賃の部屋に住み、それなりの品質の家具を買う
- 「みんな入っている」と言われて、疑わずに保険に入る
- 定期的に新しいスーツや革靴を買う
人は周りと見比べて、平均的なポジションを取りにいこうとします。多数派に合わせた消費をすれば、資産額もおのずと平均的な数字に落ち着きます。30代で3,000万円に届きにくいのは、このためだと思います。
一方、派遣は、派遣であることにより、そもそも多数派に寄せることが難しい立場です。周りがどう消費するかを気にする必要も、世間体を気にして立ち位置を決める必要もありません。
4.ストレス出費
責任やプレッシャーが大きいと、ストレスを発散するための出費が増えます。タバコ、ギャンブル、ラーメンで脳汁を出す、ショッピングでスッキリする。心当たりのある人は多いのではないでしょうか。
さらに、体や心を壊したときには、病院代や薬代もかかります。
派遣は、ストレスが少ない働き方です。ストレスがなければ、発散のためにタバコを吸う必要も、ギャンブルで脳汁を出す必要もありません。出費をコントロールしやすいのです。
5.時短出費
残業で帰りが遅くなると、晩ごはんはコンビニや外食になりがちです。デリバリーを使うこともあります。時間がないので、お金で時間を買う形になります。
派遣は時間にゆとりがあります。時短に頼らず、時間をゆったり使えます。弱火で2時間煮込むような料理を作ってもいいのです。
コンビニや外食に頼らず、健康的なお昼ごはんを自分で作って持っていけます。食費が下がるうえ、体にもよい。一石二鳥です。
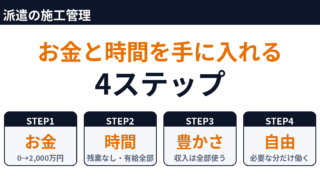
派遣で資産形成するための具体的なステップは、お金と時間を手に入れる4ステップの記事に書きました。
労働の目的は何か?
大きな責任やプレッシャーを背負って、建設工事に携わること。それが目的なのでしょうか。
それとも、老後資金を早めに作り終えて、健康なまま人生そのものを楽しむことなのでしょうか。
本質と向き合ったとき、老後資金づくりを優先する人生戦略は、間違っていないと私は思います。
まとめ
- 施工管理の資産形成は、年収より「毎月の入金力」で決まる
- 正社員は、ボーナス・つきあい・世間体・ストレス・時短の5つの出費が増えやすい
- 派遣は出費を抑えやすく、同じ年収でも貯金を2倍近く増やせる可能性がある
- 派遣で3,000万円を狙うなら、施工管理の経験があり担当が務まることが目安
ただし、これは私個人の経験にもとづく考えです。会社や職場によって待遇は異なり、正社員でも出費を抑えて資産を築いている人はたくさんいます。大切なのは、自分の働き方と出費の関係を見直してみることです。
※投資は自己責任でお願いします。この記事は特定の金融商品をすすめるものではありません。
あわせて読みたい
私が資産3,000万円を作るまでの経緯は、書籍にまとめています。気になる方はチェックしてみてください。

もし、派遣会社選びや施工管理の転職で迷っているなら、下のリンクからお気軽にご相談ください。
派遣会社選びや施工管理の転職の相談は、ゆうさんへ
1級施工管理技士を目指す方、寮費無料などの待遇で派遣会社を比べたい方、いまの働き方で資産を作れるか迷っている方は、お気軽にご相談ください。