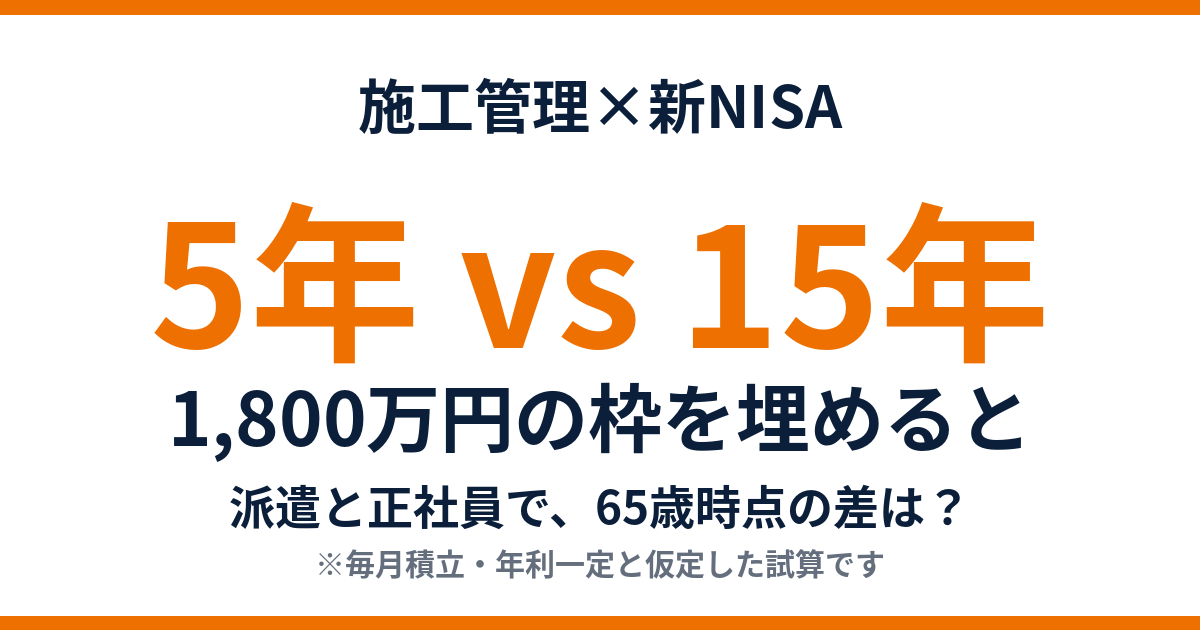
施工管理で働いていると、「このまま働いて、老後のお金は足りるのだろうか」と考える場面があります。そこで、この記事では施工管理の新NISAをテーマに、新NISAの生涯投資枠1,800万円を、派遣の施工管理なら約5年で埋められるのかを、運営者本人の家計をもとに試算します。比較するのは、同じ枠を15年かけて埋める正社員の場合です。
この記事は、YouTubeショートで公開した動画「施工管理×新NISA|同じ1,800万円でも65歳でこんなに差がつく」の詳しい解説です。そのため、まず動画を見てから、数字の根拠を記事で確認してもらえると流れがつかみやすいと思います。
なお、この記事の金額はすべて仮定にもとづく試算です。年利は毎年一定ではなく、元本割れの可能性もあります。結果を保証するものではないことを、最初にお伝えしておきます。
結論:施工管理の新NISAは、埋める「スピード」で65歳時点の資産に差が出る
同じ新NISAの生涯投資枠1,800万円でも、5年で埋めるか15年で埋めるかで、65歳時点の試算額は大きく変わります。実際に、年利が5%、7%、10%のどの場合でも、先に埋め終えたほうが多くなりました。
| 年利の仮定 | 65歳時点(派遣:5年で埋める) | 65歳時点(正社員:15年で埋める) | 差 |
|---|---|---|---|
| 5% | 7,975万円 | 6,373万円 | 1,600万円 |
| 7% | 1億4,201万円 | 1億515万円 | 3,700万円 |
| 10%(好調な場合) | 3億3,123万円 | 2億2,153万円 | 1億1,000万円 |
ただし、これは「派遣のほうが偉い」「正社員は損をする」という話ではありません。実際には、毎月いくら積み立てに回せるかは、働き方や立場で変わります。その違いを、数字で見える形にしたものです。
施工管理の新NISA、試算の前提条件
まず、比較の条件をそろえるために、次のように置きました。
- 開始年齢:32歳から新NISAの生涯投資枠(1,800万円)を埋めていく
- 埋め終わったあと:追加の投資はせず、65歳まで運用を続ける
- 積立方法:毎月一定額を積み立て、年利は一定と仮定(実効年利を月利に換算して計算)
- 年利:5%、7%、10%の3パターン
- 税金・手数料:考慮しない(NISAは運用益が非課税のため)
新NISAの年間投資枠は、つみたて投資枠が120万円、成長投資枠が240万円で、合計360万円です。つまり、月に直すと30万円で、5年続ければちょうど1,800万円になります。制度の内容は今後変わる可能性があるため、最新の情報は金融庁のNISA特設ウェブサイトで確認してください。
- 派遣の施工管理:月30万円を5年(32〜37歳)。年360万円で、年間上限ちょうど
- 正社員の施工管理:月10万円を15年(32〜47歳)。年120万円で、つみたて投資枠の上限と同じ
派遣の施工管理の家計(運営者本人の実例)
とはいえ、月30万円を積み立てられるのか、疑問に思う人も多いと思います。そこで、ここでは私自身が派遣の施工管理をしていた30代、1級施工管理技士だったころの家計を紹介します。
| 項目 | 月額 |
|---|---|
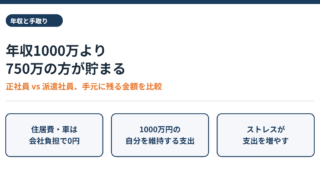
| 家賃・駐車場代 | 無料(会社負担) |
| 水道光熱費 | 会社負担で0円 |
| 車・ガソリン代 | かからない(0円) |
| スマホ | 2,200円 |
| 散髪 | 5,500円 |
| 本 | 6,000円 |
| サブスク | 5,200円 |
| 交際費 | 50,000円 |
| 食費(自炊・弁当・水筒) | 45,000円 |
| 消耗品 | 5,000円 |
| 支出合計 | 約12万円 |
なお、このころの手取りは月45万〜60万円ほどで、残業の量によって変わりました。支出が約12万円なので、毎月30万円以上が余り、多い月は50万円ほど余りました。そして、その分をすべて資産形成に回していました。
特に大きかったのは、家賃・水道光熱費・車の費用がかからなかったことです。寮費無料などの待遇は、派遣会社や派遣先によって異なります。すべての派遣の施工管理に当てはまるわけではないので、条件は会社ごとに確認してください。
実際に私自身、この働き方で3,000万円の資産を作った経験があります。詳しくは、こちらの記事でまとめています。無職4回・借金450万円から資産3000万円へ。2級管工事施工管理技士が人生を変えた理由
また、手取りと入金力の考え方は、こちらでも詳しく書いています。派遣の施工管理で手取り45万円は現実的。NISA満額と入金力の話
正社員が月30万円を積み立てにくい理由
一方、同じ施工管理でも、正社員の場合は月30万円の積み立ては難しくなりがちです。ただし、これは本人の努力が足りないからではなく、立場や生活の変化によるものだと私は考えています。
- 家賃補助の終わり:20代で家賃補助がなくなり、年齢に見合った家賃を払うようになる
- 車や持ち物:部下や協力会社の手前、車もそれなりのものを選ぶことが多い
- 時間の余裕:忙しくて、スマホ代などの固定費を見直す時間がとれない
- ストレスと支出:ストレスで外食が増えやすい
- 医療費や保険:30〜40代になると、医療費や保険料がかかりやすくなる
こうした事情が重なると、現実的に積み立てに回せるのは月10万円ほどにとどまりやすい、というのが今回の想定です。なお、月10万円(年120万円)は、つみたて投資枠の上限と同じ金額で、立派な積み立てです。ここでは、その金額を15年続けた場合を比べています。
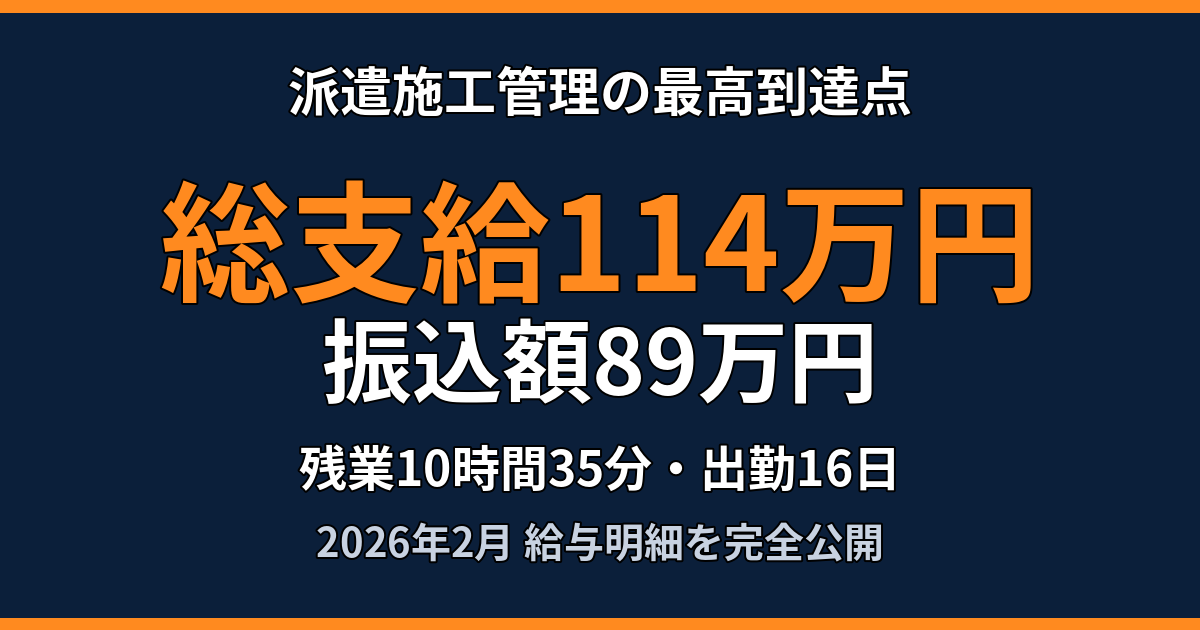
さらに、働き方による収入や支出のちがいについては、こちらの記事も参考になります。派遣施工管理の最高到達点【総支給114万、振込額89万】その中身を完全公開
施工管理の新NISA、年利別の試算結果(表とグラフ)
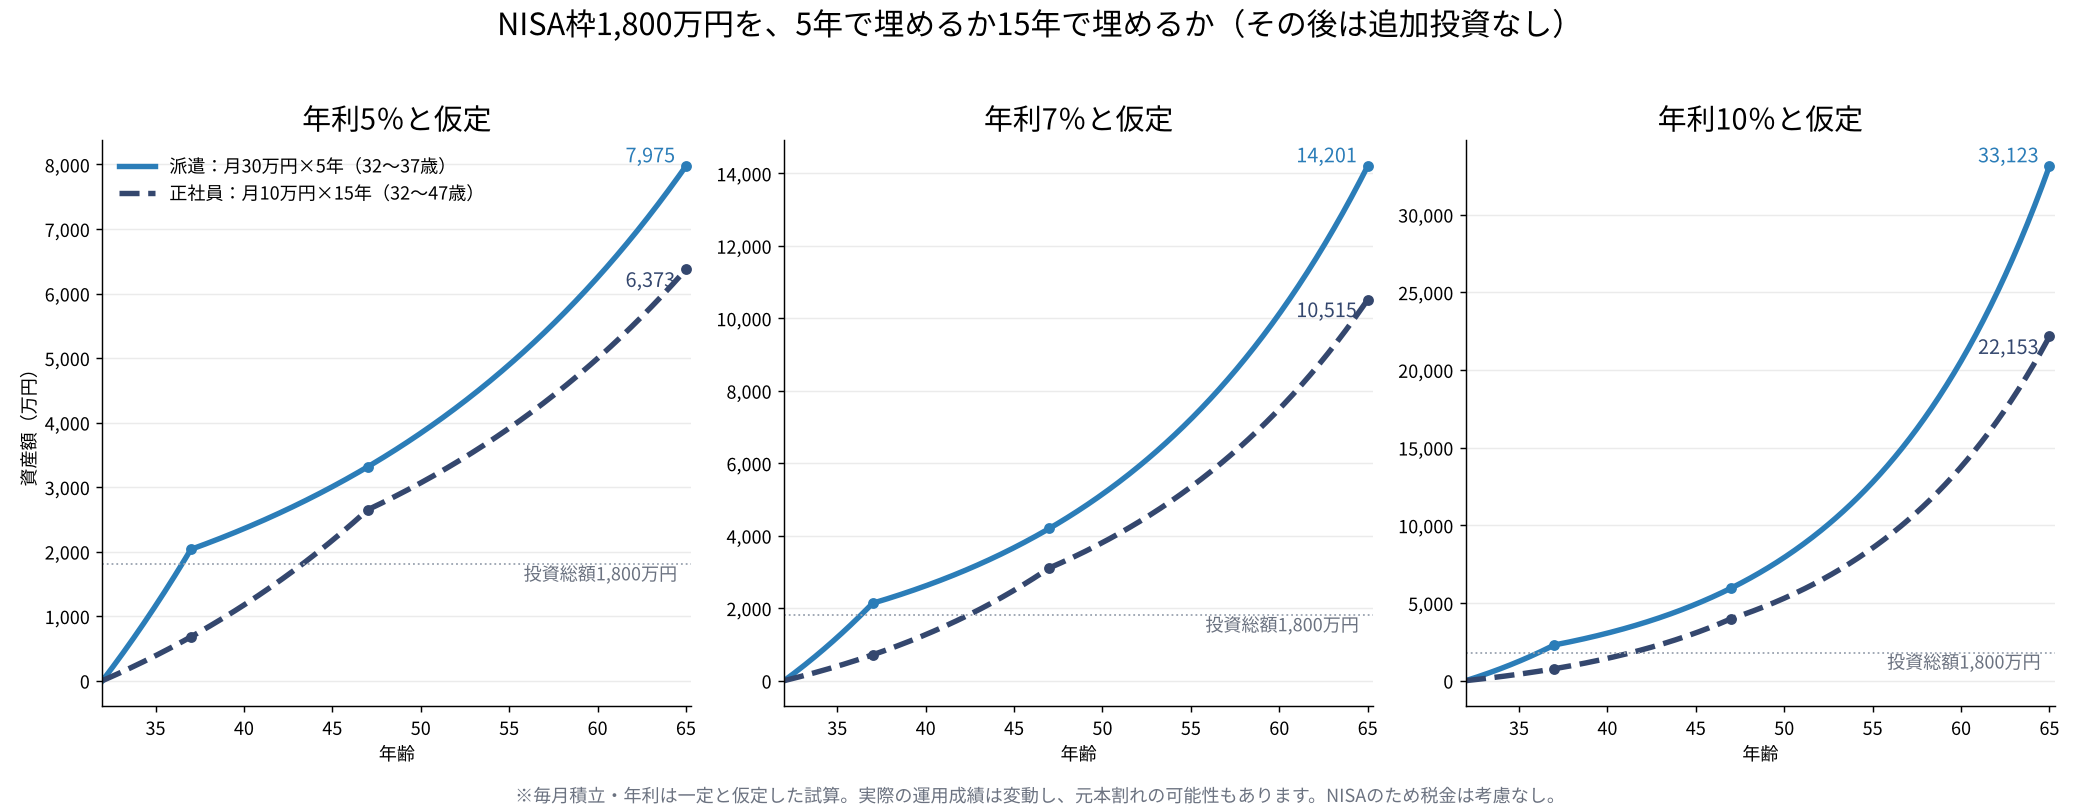
まず、派遣の月30万円×5年と、正社員の月10万円×15年を、年利別に試算しました。
37歳時点の資産
| 年利の仮定 | 派遣(月30万円×5年) | 正社員(月10万円×5年) |
|---|---|---|
| 5% | 2,034万円 | 678万円 |
| 7% | 2,136万円 | 712万円 |
| 10% | 2,297万円 | 766万円 |
たとえば、年利5%の場合、派遣は37歳の時点で資産が2,000万円を超えます。一方、正社員が月10万円の積み立てで2,000万円に届くのは、44歳ごろです。
65歳時点の資産
| 年利の仮定 | 派遣 | 正社員 | 差 |
|---|---|---|---|
| 5% | 7,975万円 | 6,373万円 | 1,600万円 |
| 7% | 1億4,201万円 | 1億515万円 | 3,700万円 |
| 10% | 3億3,123万円 | 2億2,153万円 | 1億1,000万円 |
年利の見方についての注意
なお、年利5%は比較的おだやかな想定、7%はやや良い場合、10%は好調な場合と考えてください。人気のインデックスファンドである「オルカン(全世界株式)」の過去の成績をもとに、7%や10%を想定する人もいますが、これはあくまで例です。過去の成績は将来を保証しませんし、毎年この通りの利回りになるわけでもありません。
また、相場が大きく下がる年もあり、元本割れすることもあります。特に積み立てを終えたあとに運用を続ける期間は、価格の変動の影響を受けます。したがって、この試算は、あくまで「埋めるスピードの違い」を比べるための仮定だと受け止めてください。
おすすめのキャリアの1つ
では、この試算から考えたキャリアの進め方の一例を紹介します。あくまで1つの考え方で、これが正解というわけではありません。
- 20代で資格と経験を積む
- 30代前半までに1級施工管理技士を取る
- 寮費無料の派遣の施工管理へ移る
- NISAを満額で積み立て、30代後半に枠を埋め終える
たとえば、1級施工管理技士があると、派遣でも条件のよい現場を選びやすくなります。そして、枠を埋め終えたあとは追加の投資をしなくても、運用を続けるだけで資産が育つ可能性があります。もちろん相場次第なので、確実とはいえません。それでも、老後資金への不安はやわらぐと私は感じています。
さらに、資格の選び方や年収の目安については、こちらもご覧ください。22歳から派遣の施工管理で10年後に2000万円貯める収支
枠を埋め終わったあとは、選択肢が増える
実際、30代のうちにNISAの枠を埋め終えていると、その後の人生で選べる道が広がります。たとえば、次のような選択肢があります。
- 正社員になる:結婚やマイホームは、それからでも遅くありません
- 派遣を続ける:毎月30万円以上を自分のために使えます(毎月海外旅行も可能です)
- セミリタイアする:必要な分だけ働く生き方を選べます
- 失敗したら派遣に戻る:うまくいかなくても、派遣に戻るという選択もできます
つまり、「選べる状態」を早めに作っておくことで、焦って決めずに済むのが大きな価値だと思います。
まとめ
- 新NISAの生涯投資枠1,800万円を、派遣なら約5年、正社員なら約15年で埋めると仮定して試算した
- 65歳時点の差は、年利5%で約1,600万円、7%で約3,700万円、10%(好調な場合)で約1億1,000万円
- 派遣の家計は、寮費無料などの待遇で支出が約12万円に抑えられた(運営者本人の例。待遇は会社ごとに異なる)
- 正社員は立場や生活の変化で、積み立てに回せる金額が小さくなりやすい
- 30代で枠を埋め終えていると、その後の人生の選択肢が多い
ご注意:この記事の数値は、毎月積立・年利一定という仮定にもとづく試算であり、将来の運用成果を保証するものではありません。投資は自己責任でお願いします。この記事は特定の金融商品をおすすめするものではありません。家計と資産形成の内容は運営者本人の実例です。
あわせて読みたい
私が資産3,000万円を作るまでの経緯は、書籍にまとめています。気になる方はチェックしてみてください。

もし、派遣会社選びや施工管理の転職で迷っているなら、下のリンクからお気軽にご相談ください。
派遣会社選びや施工管理の転職の相談は、ゆうさんへ
1級施工管理技士を目指す方、寮費無料などの待遇で派遣会社を比べたい方、いまの働き方で資産を作れるか迷っている方は、お気軽にご相談ください。