私はこれまで、「未経験で派遣の施工管理になると詰むから、やめたほうがいい」と言ってきました。その考えが間違っていたとは思っていません。ただ、今回あらためて収支を丁寧に数字で見ていくと、少し違う結論が見えてきました。現在22歳の人にとっては、10年というリミットで2000万円を作ることはできる、ということです。
結論から言うと、派遣の施工管理で10年後に2000万円を作ることは、条件がそろえば可能です。22歳の未経験から始めた場合、31歳の時点で、貯金だけで2,065万円、NISAでの運用を加えると2,521万円になる試算になりました。
この記事では、どのような収支で派遣の施工管理をやれば、10年後に2000万円以上を残せるのかをまとめます。31歳で2000万円がない状態の正社員の方にとっては、派遣の施工管理に魅力を感じる材料になるかもしれません。
先に断っておくと、本来は正社員として実力をつけてから派遣になるほうが、はるかに稼げます。正社員で経験を積んだ人が派遣になれば、月50万円以上をもらうプレイヤーになれます。未経験から派遣でスタートするより、正社員でスタートするほうがいいのは間違いありません。
ただし、正社員として10年働いても2000万円を作れそうにない人にとっては、話が変わります。そういう人は、未経験から施工管理を始めたほうがマシ、という結果になります。この記事では、その理由を数字で示します。
31歳で2000万円を持っている人は多くない
金融広報中央委員会の調査を紹介した記事によると、30代の単身世帯の金融資産は、平均値が600万円前後、中央値が100万円前後とされています。調査の年や集計の条件によって数字は変わりますが、31歳で2000万円を持っている人は、同世代の中でかなり少数派です。(参考:30代独身の貯蓄の平均はいくらか)
正社員として働いていて、31歳の時点で2000万円に届いていない人は、決して珍しくありません。ただ、働き方と生活費の組み立て方を変えれば、そのラインに届く道はあります。
試算の前提:22歳・未経験で派遣の施工管理を始める
まず、試算に使った前提を示します。かなり強気の設定なので、最もうまくいった場合の数字だと考えてください。
- 22歳・未経験で派遣1年目。基本給は26万円、残業は月20時間(所定160時間)
- 寮費は無料で、家賃・光熱費・交通費・医療費の自己負担は0円
- 年次昇給は年3,000円、資格昇給は資格1つにつき5,000円(取得の翌年から)
- 資格は、2級技士補を1年目、1級技士補を2年目、2級施工管理技士を4年目、1級施工管理技士を7年目に取得(2024年度以降の受験資格で最短ルート)
- 2年目から余剰金の全額をNISAに回し、利回りは年5%
生活費は、家賃・光熱費がかからない前提で、月8万9,509円としています。
| 項目 | 月額 |
|---|---|
| 食費 | 43,407円 |
| 被服費 | 8,102円 |
| 通信費 | 3,000円 |
| 娯楽費 | 15,000円 |
| その他 | 20,000円 |
| 合計 | 89,509円 |
収入の推移:基本給は31歳で約30万円
| 1年目(22歳) | 5年目(26歳) | 10年目(31歳) | |
|---|---|---|---|
| 基本給 | 26.0万円 | 28.7万円 | 30.7万円 |
| 年収の目安 | 約361万円 | 約398万円 | 約426万円 |
昇給は年3,000円と資格昇給の積み上げなので、大きくは伸びません。10年目の基本給は30.7万円です。年収が大きく上がらなくても、支出が小さければ、毎月の余剰金はしっかり残ります。
1年目の収支:毎月約15万円が手元に残る
| 項目 | 金額 |
|---|---|
| 額面(基本給26万円+残業20時間分) | 300,625円 |
| 手取り | 237,375円 |
| 生活費 | 89,509円 |
| 月の余剰金 | 147,866円 |
| 年間の余剰金 | 約177万円 |
1年目の手取りは約23.7万円で、生活費を引いた余剰金は月に約14.8万円、年間で約177万円です。家賃や光熱費がかからないことが、ここまで残せる大きな理由です。
派遣の施工管理で10年後に2000万円を作れるのか
| 1年目(22歳) | 5年目(26歳) | 10年目(31歳) | |
|---|---|---|---|
| 余剰金の累計(貯金のみ) | 177万円 | 964万円 | 2,065万円 |
| NISA運用込みの総資産 | 177万円 | 1,042万円 | 2,521万円 |
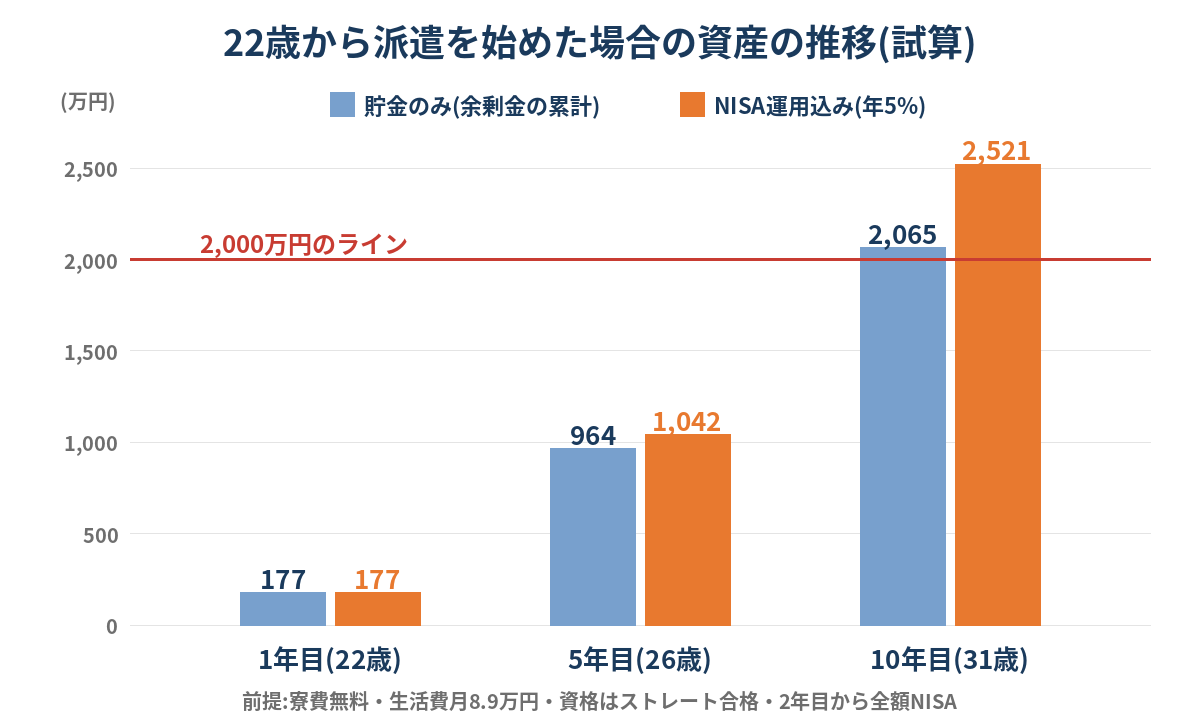
余剰金の累計は、5年目で964万円、10年目で2,065万円です。つまり、投資をしなくても、貯金だけで10年後に2000万円を超えます。2年目から余剰金の全額をNISAに回すと、10年目の総資産は2,521万円で、そのうち運用益は456万円です。10年目には、NISAの生涯投資枠である1,800万円にも到達します。
2000万円に届くための3つの条件
- 家賃・光熱費がかからない(寮や社宅など)
- 生活費を月9万円前後に抑える
- 資格を計画的に取って、昇給につなげる
特に効いてくるのが、住居費です。同じ年収のまま、家賃などで毎月の負担が増えた場合の余剰金の累計は、次のとおりです。(単純計算の目安で、NISAの運用益は含みません。)
| 毎月の住居費などの負担 | 10年後の余剰金の累計 |
|---|---|
| 0円(前提のとおり) | 2,065万円 |
| 月3万円 | 約1,705万円 |
| 月5万円 | 約1,465万円 |
月5万円かかると、10年後の貯金は1,500万円に届きません。2000万円のラインに乗せるには、住居費をゼロに近づけることが欠かせません。私自身が派遣で働いていたときも、家賃・光熱費が会社負担の条件だったことが、資産形成の大きな後押しになりました。
31歳で2000万円がない正社員が、派遣に魅力を感じる理由
正社員は、年収が高くても、住居費や生活費にお金が出ていくと、手元に残る額はそれほど増えません。一方、派遣の施工管理には、寮や社宅がつく条件の案件があります。年収が400万円前後でも、支出を抑えられれば、10年で2000万円に届きます。
年収の高さより、手元にいくら残るかが資産形成のスピードを決めます。この考え方は、年収1000万円の正社員と、年収750万円の派遣社員を比べた記事でも書きました。
実際の月の収支については、手取り45万円の収支の記事で公開しています。
正社員で実力をつけてから派遣になれば、月50万円以上も狙える
私自身は、正社員として経験を積み、32歳で2級管工事施工管理技士の資格を持って高単価の派遣社員になりました。派遣になったときの月収は50万円で、辞める頃には56.7万円(残業別)まで上がっています。
一方、未経験から派遣を始めた場合、この記事の試算では10年目の基本給が約30万円、年収は約426万円です。同じ派遣でも、スタート地点によって収入の上限が大きく変わります。正社員で実力をつけてから派遣に移るタイミングは、こちらの記事にまとめています。
2級施工管理技士で月収50万円台の派遣になった場合の貯まり方は、2級施工管理技士は月収52万で5年で2000万円作れるの記事でも書いています。

10年働いても2000万円を作れそうにない人は、未経験で施工管理をやったほうがマシ
正社員でスタートするほうが有利なのは間違いありません。ただ、今の仕事で10年働いても、2000万円を作れそうにない人は少なくありません。収入が低かったり、家賃や生活費で手元にほとんど残らなかったりする場合です。
そういう人が、住居費のかからない条件で未経験から施工管理を始めると、10年後に貯金だけで2,065万円という試算になります。今の働き方のままでは2000万円に届かないのであれば、未経験から施工管理を始めたほうが、結果的にマシです。
ここで比べているのは、理想の働き方ではなく、今の働き方を続けた場合です。比べる基準が違うので、結論も変わります。
10年後にAIで施工管理の仕事がなくなったら、資産がないほうが詰む
ここまで、10年後に2000万円を作れるかを見てきました。ただ、もう一つ考えておきたいのが、AIで施工管理という仕事そのものが減っていく可能性です。いつ、どの程度仕事が減るのかは誰にもわかりませんが、可能性としては無視できないと私は考えています。
仮に10年後、施工管理という仕事そのものがなくなったとして、そのときに資産がない状態が、いちばん絶望的な詰み方だと私は考えています。老後資金を作ろうにも、その原資を生み出す仕事がないからです。収入が途絶えれば、貯める手段そのものがなくなります。
逆に、働いている10年間の余剰資金を、AIによる成長が見込まれるNASDAQ100(米国のハイテク企業を中心とした株価指数)などに連動する商品に入れておけば、仕事がなくなった後も、株価の成長で資産が増える可能性があります。その資産を取り崩しながら生きていく、という選択ができます。
つまり、働いて稼げる間に、お金が自分の代わりに働く仕組みを作っておく、ということです。この記事の試算で、余剰金をNISAに回しているのは、そのためです。
ただし、NASDAQ100などの株価が上がる保証はなく、下落する年もあります。この記事の「年5%」も仮定にすぎません。仕事がなくなった時期に株価が下がっていると、取り崩しは苦しくなります。生活防衛資金は現金で持ち、投資は余剰資金の範囲で長く続けることが前提です。私は投資の専門家ではないので、最終判断はご自身でお願いします。
この試算の注意点
最後に、この試算が強気の前提で成り立っていることも伝えておきます。
- 寮を10年間使い続けられること
- 資格にすべてストレートで合格すること
- NISAの利回りが年5%で一定であること
- 契約が途切れず、10年間働き続けられること
実際には、ここまでうまくいかない人のほうが多いでしょう。契約が途切れたり、運用がマイナスになったりしたケースの資産額は、この記事では試算していません。
もう一つ、見落としてはいけない点があります。10年目の基本給は約30万円で、お金は貯まっても、技術者としての市場価値は上がりにくい働き方になりやすいことです。私が「未経験の派遣は詰む」と言ってきたのは、この点が理由です。以前の記事で詳しく書いています。
だからこそ、22歳から始めて31歳までに2000万円を作ったら、その先をどうするかを、早めに考えておくことが大切です。資格を取り終えた後の動き方は、1級技士補から1級施工管理技士までの最短ルートの記事も参考にしてください。
まとめ
- 22歳・未経験から派遣の施工管理を始めると、10年後(31歳)に貯金だけで2,065万円、NISA込みで2,521万円になる試算
- 条件は、住居費0円、生活費は月9万円前後、資格を計画的に取ること
- 住居費が月5万円かかると、10年後の貯金は約1,465万円まで減る
- 正社員で実力をつけてから派遣になれば、月50万円以上も狙える。本来は正社員スタートが有利
- ただし、今の仕事で10年働いても2000万円に届きそうにない人は、未経験から施工管理を始めたほうがマシ
- 10年後にAIで施工管理の仕事がなくなったとき、資産がないことがいちばん絶望的。余剰資金をNASDAQ100などで運用しておけば、仕事がなくなった後も取り崩しながら生きていける可能性がある(保証はない)
- 寮10年・資格ストレート合格・利回り5%一定は強気の前提。お金は貯まっても、市場価値は貯まりにくい
正社員で実力をつけてから派遣になるのが、いちばん稼げる道です。ただ、今の働き方で10年働いても2000万円を作れそうにないなら、未経験から施工管理を始めるのは十分にありです。大事なのは、前提を理解した上で、その先まで見据えて選ぶことです。
あわせて読みたい
私が資産3,000万円を作るまでの経緯は、書籍にまとめています。気になる方はチェックしてみてください。

最後まで読んでいただき、ありがとうございます。派遣の施工管理という働き方に興味を持った方、今の働き方に少しでも不安がある方は、LINEから気軽に相談してください。私が資産3,000万円を作るまでの経緯は、書籍『派遣の施工管理で3,000万円作った方法』にもまとめています。日々の発信はYouTube・Instagram・Xでもしていますので、よければそちらもチェックしてみてください。