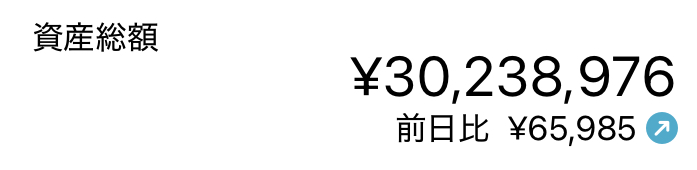
2025年12月、資産が3000万円に到達しました。
①では資産形成に優位な環境を整えたことをお話ししました。②では借金を完済して土台を作ったことをお話ししました。この③では、いよいよ積立投資をスタートしてから3000万円に到達するまでの3年9カ月を振り返ります。
第3段階 計画的な資産形成をスタートする
手元に残す現金を先に決めておく
投資は余裕資金でやるべきです。急にお金が必要になったときに、投資に回した資金を売らずに済むようにするためです。生活防衛資金150万円と、旅行やプレゼントなど不意の出費に備える余剰資金50万円、合わせて200万円は現金で残しておくことに決めました。この基準を先に決めておいたことで、それ以外の現金は迷わず積立投資に回せるようになりました。
NISAをはじめる
今の新NISAは金融庁の新NISA制度により年間360万円までが非課税で運用できますが、2022年は旧NISAの時代でした。旧NISAの積立投資は、年間40万円まで20年間の非課税運用ができるというものでした。
40万円を12で割った33,333円を毎月つみたてNISA枠に入れることにしました。楽天証券のNISA口座を開設し、毎月33,333円分の投資信託を買いました。
2024年には旧NISA制度は終了し、新NISA制度がスタートしました。非課税枠が拡大したことに合わせて、投資に回せる金額はすべて投資に回しました。旧NISAのころは、旧NISA枠・iDeCoに入れて残った分を特定口座でインデックスファンドやETFを買いました。生活防衛資金150万円を超えた貯金は、1年の間に分散して投資に回しました。残業で現金の余裕があるときは、さらに多めに投資に回しました。2024年に新NISAに移行してからは特定口座には入れていません。NISA口座で毎月30万円分、iDeCoで23,000円の合計323,000円を投資し続けました。
投資先・投資金額の内訳
<旧NISA時代の内訳>
- 旧NISA枠:eMAXIS Slim 全世界株式(除く日本) 33,333円/月(楽天証券でクレカ積立)
- 特定口座:eMAXIS Slim 全世界株式(除く日本) 16,667円/月(楽天証券でクレカ積立)
- 特定口座:SBI・V・全米株式インデックス・ファンド 50,000円/月(SBI証券でクレカ積立)
- iDeCo:楽天・全世界株式インデックス・ファンド 23,000円/月
<新NISA時代の内訳>
- NISA枠:オールカントリー 300,000円/月
- iDeCo:楽天オールカントリー 23,000円/月
積立投資1年目〜4年目の推移
1〜2年目:とにかく積立を最優先にした時期
1年目は、非課税枠(NISA・iDeCo)は超長期視点で全世界株式(オルカン)に配分しました。2030年代までの中期視点では、米国株やハイテク(NASDAQ100)に配分する方針にしました。毎月123,000円を自動積立し、残りはQQQ(NASDAQ100連動ETF)を手動で購入しました。さらに余った現金は、全米株式インデックスファンド(VTI)に回しました。月末に投資可能な金額を計算し、最大で月40万円まで投資する年でした。1年目の終わりには資産が765万円になっていました。手元に残す現金の目標は200万円と決めていましたが、実際は400万円以上残ってしまいました。残しすぎた現金は、翌年に期間を分散して積み立てることにしました。
2年目は、手元に残す現金を200万円までとしました。それ以外はすべて積立投資に回す方針にしました。投資先は1年目と同じです。余力はすべて積立に回したため、月に80万円積み立てることもありました。投資をスタートしてから1年2カ月後には、資産が1000万円に到達しました。
3〜4年目:新NISAでシンプルな積立に切り替えた時期
3年目は、2024年に新NISA制度がスタートし、非課税上限が360万円に拡大したタイミングでした。NISA枠360万円分はすべてオルカンで埋めました(月30万円)。iDeCoの月23,000円は継続しました。この合計387万6千円のみを投資に回し、残りは旅行などに使う方針に切り替えました。資産が2000万円に到達したのは、1000万円に到達してから1年1カ月後のことでした。
4年目もNISA月30万円とiDeCo月23,000円(年間387.6万円)の積立を継続しました。残りは旅行などに使いました。この年はカメラを購入し、イタリア旅行、エジプト旅行へ行きました。使った金額は250万円くらいです。それでも年末には資産が3000万円に到達しました。投資をスタートしてから3年9カ月後のことでした。
3000万円到達までの推移
- 2022年2月 奨学金返済完了
- 2022年3月 積立投資開始
- 2023年5月 1000万円到達
- 2024年1月 新NISA開始
- 2024年6月 2000万円到達
- 2025年12月 3000万円到達
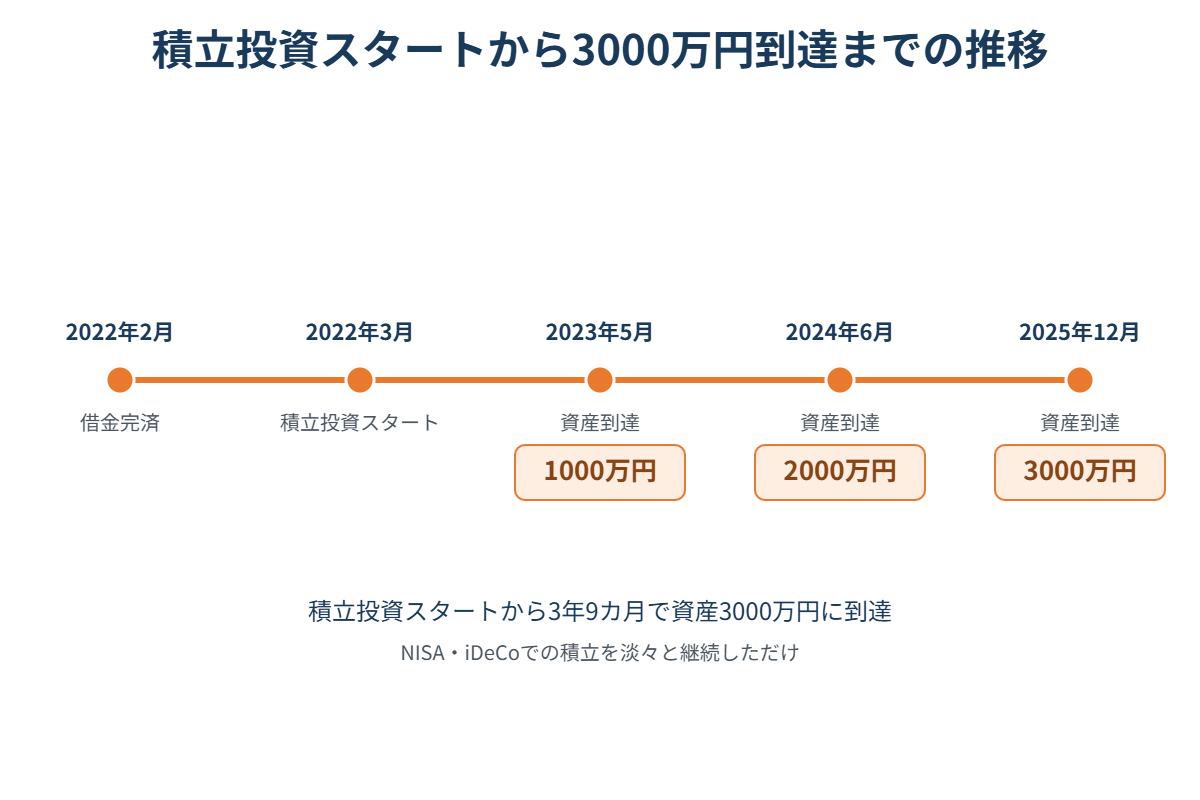
奨学金など約400万円を返し終わり、資産運用を始める土台ができたのが2022年2月でした。2022年3月からNISA、iDeCo、特定口座での運用を始めました。すると1年2カ月後には、資産が1000万円に到達しました。そこからさらに1年1カ月後には、資産が2000万円に到達しました。そして2000万円から3000万円までは、1年6カ月で到達しています。
派遣の施工管理は資産形成に優れていると改めて感じました。年収や手取りの比較ではなく、本質で比較してみることが大事だと思います。同じ年収でも、あるいは年収が私より高かったとしても、NISAとiDeCoを合わせて毎月323,000円を投資に回せない正社員さんは沢山います。また、30代で資産3,000万円に到達していない正社員さんも沢山います。構造的に、派遣の施工管理は資産形成に優位なのです。お金だけでなく、心や時間の余裕も含めた豊かになっていく順番という視点でも、この働き方にはメリットがあります。
本記事で紹介している投資手法や銘柄は、あくまで筆者個人の経験に基づくものであり、特定の金融商品の購入を推奨・勧誘するものではありません。投資には価格変動リスクがあり、元本が保証されているわけではありません。将来の運用成果を保証するものでもなく、市場環境によっては損失が生じる可能性があります。最終的な投資の判断は、ご自身の責任と判断において行ってください。
まとめ
①では資産形成に優位な環境を整えたことをお話ししました。②では借金を完済して土台を作ったことをお話ししました。この③では、積立投資をスタートしてから3年9カ月で資産3000万円に到達するまでの推移をお伝えしました。特別な才能や高い年収がなくても大丈夫です。環境を整え、土台を作り、あとは淡々と積立を続けるだけで、資産3000万円は十分に狙える数字です。
次回④では、積立投資を続けながら「入金力」そのものを上げていくためにやったこと(昇給交渉のポイントや、タバコ・パチンコなど資産形成に不利な習慣を手放していった話)を振り返る予定です。
最後まで読んでいただき、ありがとうございます。派遣の施工管理という働き方に興味を持った方、今の働き方に少しでも不安がある方は、LINEから気軽に相談してください。私が資産3,000万円を作るまでの経緯は、書籍『派遣の施工管理で3,000万円作った方法』にもまとめています。日々の発信はYouTube・Instagram・Xでもしていますので、よければそちらもチェックしてみてください。